
Ketika Utang Digital Mengubah Kawan Menjadi Lawan
Oleh: Lembah Manah
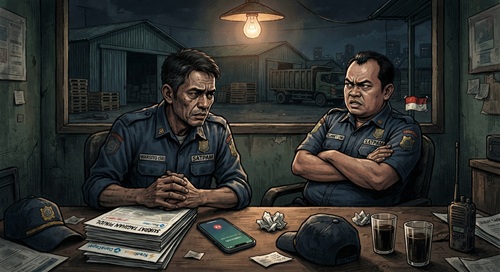
LESINDO.COM – Lampu di pos penjagaan itu redup. Cahaya kuningnya hanya cukup untuk menerangi meja kecil, dua kursi plastik, dan sepasang cangkir kopi yang mulai dingin.
Malam semestinya menjadi waktu untuk berjaga. Tetapi bagi Warsito, 50 tahun, dan Slamet, 48 tahun, malam justru menjadi ruang untuk menghitung sesuatu yang tidak pernah selesai: cicilan.
Keduanya bekerja sebagai tenaga pengamanan. Penghasilan mereka tidak besar. Setiap bulan gaji segera berpindah tangan—untuk kebutuhan rumah tangga, biaya sekolah anak, listrik, makan, transportasi, dan tagihan yang datang bergantian.
Kemudian telepon pintar bergetar.
Di layar muncul tawaran yang tampak seperti pertolongan.
Pinjaman cepat. Cair dalam hitungan menit. Tanpa agunan. Cukup identitas diri.
Di tengah kebutuhan yang tidak bisa menunggu, kalimat-kalimat semacam itu terdengar seperti jalan keluar.
Masalahnya, jalan keluar itu ternyata memiliki pintu masuk yang mudah, tetapi pintu keluar yang jauh lebih sempit.
Utang yang Dimulai dari Sebuah Klik
Kisah Warsito dan Slamet menggambarkan satu persoalan yang semakin akrab dalam kehidupan masyarakat berpenghasilan rendah: ketika kebutuhan datang lebih cepat daripada kemampuan membayar.
Slamet sebelumnya sudah memiliki sejumlah pinjaman. Sebagian digunakan untuk memenuhi kebutuhan rumah tangga, sebagian lagi untuk membayar cicilan sebelumnya.
Polanya sederhana.
Utang pertama ditutup dengan utang kedua.
Utang kedua dibayar dengan utang ketiga.
Lalu lingkarannya berulang.
Ketika akses pinjaman atas namanya semakin terbatas, Warsito menjadi orang yang dimintai bantuan.
“Cuma sebentar,” kata Slamet.
Kalimat semacam itu sering menjadi awal dari persoalan panjang.
Dengan identitas Warsito, mereka mengajukan pinjaman melalui sejumlah aplikasi. Uang cair. Sebagian digunakan untuk kebutuhan Slamet, sebagian untuk kebutuhan Warsito.
Di atas kertas, semuanya terlihat sederhana.
Ada jumlah pinjaman.
Ada tanggal jatuh tempo.
Ada cicilan.
Tetapi persoalan mulai muncul ketika biaya pinjaman, bunga, dan denda membuat jumlah yang harus dikembalikan jauh lebih besar daripada uang yang semula diterima.
Di sinilah persoalan utang digital berubah menjadi persoalan sosial.
Kemudahan yang Menghapus Rasa Sakit
Teknologi membuat seseorang tidak perlu lagi datang ke kantor lembaga keuangan untuk mengajukan pinjaman.
Tidak ada antrean panjang.
Tidak ada meja petugas.
Tidak ada tatapan orang lain ketika seseorang mengaku membutuhkan uang.
Cukup membuka aplikasi, memasukkan data, mengunggah dokumen, lalu menunggu.
Kemudahan tersebut memiliki sisi positif. Bagi sebagian masyarakat, layanan keuangan digital dapat menjadi alternatif ketika akses terhadap lembaga keuangan formal terbatas.
Namun kemudahan juga dapat menghilangkan satu hal penting dalam pengambilan keputusan: jeda untuk berpikir.
Dulu, seseorang yang hendak berutang mungkin harus mendatangi lembaga keuangan, bertemu petugas, membaca dokumen, dan mempertimbangkan kemampuan membayar.
Kini keputusan dapat terjadi sambil duduk di ruang tamu.
Bahkan sambil berbaring di tempat tidur.
Satu sentuhan layar dapat mengubah kebutuhan menjadi kewajiban.
Persoalannya bukan semata-mata teknologi.
Persoalannya adalah ketika teknologi bergerak jauh lebih cepat daripada kemampuan masyarakat memahami risiko finansial.
Dari Pinjaman Menjadi Teror
Beberapa minggu pertama mungkin tidak terasa.
Cicilan masih dapat dibayar.
Telepon masih diam.
Rumah masih tenang.
Tetapi ketika pemasukan tidak bertambah sementara kewajiban semakin banyak, keseimbangan itu mulai runtuh.
Jatuh tempo datang.
Uang tidak tersedia.
Telepon mulai berdering.
Pesan masuk bertambah.
Tekanan penagihan meningkat.
Bagi pekerja dengan pendapatan pas-pasan, keterlambatan pembayaran bukan sekadar angka di layar. Ia dapat berubah menjadi tekanan psikologis.
Nama baik dipertaruhkan.
Keluarga ikut gelisah.
Pasangan mulai bertanya.
Anak-anak dapat ikut merasakan perubahan suasana rumah.
Dan ketika tekanan itu terus menerus datang, kemampuan seseorang untuk mengambil keputusan secara rasional dapat ikut terganggu.
Pada titik tertentu, persoalan finansial tidak lagi hanya berada di rekening bank.
Ia masuk ke ruang keluarga.
Masuk ke tempat kerja.
Masuk ke hubungan pertemanan.
Bahkan bisa masuk ke ruang paling gelap dalam pikiran manusia.
Ketika Teman Menjadi Tersangka
Hubungan Warsito dan Slamet kemudian berubah.
Awalnya mereka berbagi kebutuhan.
Kemudian berbagi utang.
Lalu berbagi masalah.
Setelah itu, masing-masing mulai mencari siapa yang harus bertanggung jawab.
“Bukankah uang itu dipakai untuk membayar utangmu?”
“Bukankah sebagian uangnya juga kamu gunakan?”
Pertanyaan-pertanyaan tersebut terdengar sederhana.
Tetapi di tengah tekanan utang, pertanyaan dapat berubah menjadi tuduhan.
Tuduhan berubah menjadi pertengkaran.
Dan pertengkaran yang terus dipelihara dapat berubah menjadi kebencian.
Di sinilah utang menunjukkan wajah lain yang jarang terlihat dalam iklan pinjaman.
Iklan menjual kecepatan.
Yang tidak ditampilkan adalah kemungkinan konflik.
Iklan menjual kemudahan.
Yang tidak terlihat adalah malam-malam tanpa tidur.
Iklan menawarkan dana.
Yang tidak dihitung adalah harga sosial ketika seseorang tidak mampu membayarnya.
Pekerja Kecil dan Industri yang Sangat Besar
Ada paradoks dalam ekonomi digital.
Masyarakat berpenghasilan tinggi memiliki banyak pilihan ketika membutuhkan dana. Mereka dapat mengakses tabungan, investasi, kartu kredit, kredit perbankan, atau aset yang bisa dijadikan jaminan.
Sementara pekerja berpenghasilan rendah sering kali tidak mempunyai bantalan keuangan.
Satu anggota keluarga sakit dapat mengganggu seluruh anggaran.
Anak masuk sekolah dapat menghadirkan kebutuhan baru.
Kendaraan rusak dapat menghabiskan pendapatan beberapa minggu.
Harga kebutuhan pokok naik sedikit saja dapat membuat neraca rumah tangga berubah.
Dalam kondisi seperti itu, utang bukan lagi pilihan untuk membeli sesuatu yang diinginkan.
Utang menjadi alat untuk mempertahankan kehidupan sehari-hari.
Di sinilah kelompok berpenghasilan rendah menjadi sangat rentan.
Bukan karena mereka tidak bekerja.
Bukan karena mereka malas.
Tetapi karena ruang kesalahan finansial mereka sangat sempit.
Orang yang mempunyai tabungan Rp100 juta mungkin masih mampu menghadapi pengeluaran mendadak Rp5 juta.
Bagi pekerja yang tidak mempunyai tabungan, pengeluaran Rp5 juta dapat menjadi krisis.
Dan krisis membutuhkan uang segera.
Jebakan Batman di Dalam Saku
Istilah “jebakan Batman” terdengar seperti gurauan.
Namun bagi seseorang yang terperangkap utang, ia bisa menjadi kenyataan yang sangat serius.
Masuknya mudah.
Keluar sulit.
Utang pertama digunakan untuk menutup kebutuhan.
Kemudian utang berikutnya digunakan untuk membayar utang sebelumnya.
Lama-kelamaan seseorang bukan lagi meminjam uang untuk kebutuhan.
Ia meminjam uang untuk membayar utang.
Di situlah lingkaran mulai tertutup.
Gadget yang semula menjadi alat komunikasi berubah menjadi pintu menuju kewajiban finansial.
Yang berada di dalam saku bukan hanya telepon.
Ada tawaran kredit.
Ada tagihan.
Ada notifikasi jatuh tempo.
Ada kecemasan.
Dan terkadang, ada rasa takut.
Yang Perlu Diawasi Bukan Hanya Peminjam
Masyarakat memang harus meningkatkan literasi finansial.
Sebelum meminjam, seseorang perlu menghitung kemampuan membayar, memahami total biaya, memeriksa legalitas penyedia layanan, serta mengetahui konsekuensi jika terjadi keterlambatan.
Tetapi seluruh beban tanggung jawab tidak semestinya diletakkan di pundak konsumen.
Industri keuangan digital juga memiliki tanggung jawab.
Regulator memiliki tanggung jawab.
Platform digital memiliki tanggung jawab.
Dan masyarakat memiliki hak untuk mendapatkan informasi yang jelas mengenai biaya, risiko, mekanisme penagihan, serta perlindungan data pribadi.
Sebab dalam transaksi keuangan, tidak semua pihak memiliki kekuatan yang sama.
Pemberi pinjaman memiliki sistem.
Memiliki data.
Memiliki teknologi.
Memiliki mekanisme penagihan.
Sementara peminjam sering kali hanya memiliki gaji bulanan.
Ketika kedua pihak bertemu dalam posisi yang sangat tidak seimbang, perlindungan konsumen menjadi penting.
Tragedi Tidak Pernah Dimulai dari Satu Malam
Jika kisah Warsito dan Slamet berakhir dengan kekerasan, tragedinya tidak dimulai pada malam ketika pertengkaran pecah.
Tragedi itu jauh lebih panjang.
Ia mungkin dimulai dari gaji yang tidak cukup.
Dari kebutuhan yang mendesak.
Dari tidak adanya dana darurat.
Dari utang pertama.
Dari utang kedua.
Dari sebuah ajakan teman.
Dari sebuah iklan di layar telepon.
Dari sebuah klik yang dilakukan tanpa membaca seluruh konsekuensinya.
Dan akhirnya dari tekanan yang tidak pernah menemukan jalan keluar.
Karena itu, membicarakan pinjaman online hanya dengan kalimat “jangan berutang” tidak cukup.
Kita perlu membicarakan mengapa orang berutang.
Mengapa mereka tidak mempunyai cadangan uang.
Mengapa kebutuhan hidup dapat memaksa seseorang mengambil keputusan berisiko.
Mengapa literasi finansial belum selalu berbanding lurus dengan derasnya penetrasi teknologi.
Dan yang paling penting: bagaimana memastikan teknologi keuangan tidak berubah menjadi mesin yang memanen kesulitan orang-orang yang paling lemah secara ekonomi.
Jangan Sampai Gawai Menjadi Gerbang Kehancuran
Warsito dan Slamet hanyalah ilustrasi.
Tetapi fenomenanya nyata dan jauh lebih besar daripada dua orang pekerja di sebuah pos penjagaan.
Di banyak rumah, layar telepon mungkin sedang menyala.
Seseorang sedang melihat tawaran pinjaman.
Seorang ibu sedang menghitung biaya sekolah.
Seorang ayah sedang memikirkan uang kontrakan.
Seorang pekerja sedang menunggu gaji.
Kemudian muncul sebuah tombol:
Ajukan Sekarang.
Hanya dua kata.
Tetapi di baliknya bisa terdapat kewajiban berbulan-bulan.
Karena itu, sebelum menekan tombol tersebut, pertanyaan yang paling penting bukanlah:
“Berapa uang yang bisa saya pinjam?”
Melainkan:
“Berapa total yang harus saya kembalikan, dan apakah penghasilan saya benar-benar sanggup menanggungnya?”
Sebab utang yang sehat semestinya membantu seseorang melewati kebutuhan.
Bukan mengubah kebutuhan menjadi ketakutan.
Dan teknologi yang seharusnya memudahkan kehidupan tidak boleh berubah menjadi jerat yang membuat manusia kehilangan kendali atas kehidupannya sendiri.

